21世紀經濟報道
8月25日,中國人壽(601628.SH,2628.HK)發佈2010年中期業績。截至2010年6月30日,中國人壽總資產為13203.54億元,較2009年底增長7.7%,內含價值2784.4億元。
上半年,中國人壽實現營業收入2166.6億元,同比增長9.2%;歸屬於公司股東的淨利潤為180.34億元,同比增長7.4%;每股收益為0.64元。
團險業務大增128%
上半年,中國人壽實現已賺保費1835.89億元,同比增長13.3%;首年保費較2009年同期增長9.4%,其中,首年期交保費同比增長24.2%,續期保費同比增長18.9%;首年期交保費占首年保費比重由2009年同期的24.5%提升至27.82%。
在整體保費收入中,意外險保費占短期險保費比重由2009年同期的50.75%提升至53.28%,續期保費收入占總保費的比重由2009年同期的37.28%提升至39.23%;截至2010年6月30日,前6個月的新業務價值為115.48億元,同比增長10.9%。
與以往不同的是,上半年,中國人壽的各渠道收入增長髮生顯著變化。在已賺保費中,個人業務已賺保費同比增長13%,團體業務已賺保費卻同比大增128.5%,似乎顯示出國壽幾年來收縮團險業務的發展策略出現了逆轉。國壽稱,其個人業務的增長主要來自個險首年期交保費和續期保費的增長,而團體業務規模的上升則來自團險渠道加大了保障型業務發展力度和重點項目拓展力度。
此前一天發佈上半年業績的中國平安,上半年個險規模保費增長高達35.9%,首年保費更是大增52.1%,而無論首年保費還是規模保費,銀保業務都是基本持平,團險業務則略有下降。與國壽不到11%的新業務價值增長相比,平安的每股新業務價值同比大幅上漲43.9%。
團體業務規模的上升帶來了賠付支出的增長,上半年,中國人壽團體業務賠付支出同比增長100%。
由於資本市場波動,投資收益減少和賠付支出的增長,上半年,中國人壽各渠道利潤總額均出現下降,個人業務、團體業務和短期險業務利潤總額同比分別下降了3.5%,25.5%和0.9%。
加倉定存
各渠道利潤總額的下降,導致中國人壽今年上半年利潤總額216.03億元,與去年同期的215.85億元基本持平。
但在此情況下,中國人壽歸屬於公司股東的淨利潤卻同比增長7.4%,為180.34億元。中國人壽對此解釋為非應稅收入增加導致的所得稅減少。上半年,中國人壽共繳納所得稅34.88億元,較去年同期的47.28億元下降26.2%,上半年的實際稅率為16.15%。
一保險公司財務部負責人介紹,所得稅的非應稅收入主要包括國債利息收入、股息收入、分紅收入等。
上半年,由於資本市場波動,中國人壽的投資收益較去年同期減少14.5億元,為323.71億元。總投資收益率為2.51%(簡單年化總投資收益率為5.06%)。
上半年,中國人壽投資資產為12428.62億元,較2009年底增長6%。其中,債權型投資的比例由2009年底的49.68%降至48.46%,股權型投資的比例由2009年底的15.31%降至11.15%(其中股票從8.79%降至5.87%,基金從6.52%降至5.28%),定期存款比例由2009年底的29.43%提升至33.89%。
在各項投資中,交易性金融資產收益同比增長20.8%,來自交易性金融資產規模增加;可供出售金融資產收益同比下降20.9%,主要原因是資本市場波動,價差收入減少;持有至到期投資收益同比增長8.2%,主要原因是債券投資結構優化導致利息收入增加;定期存款和貨幣資金利息同比增長38.5%,主要原因是定期存款和貨幣資金規模增加。
上半年,中國人壽加大浮動利率協議存款的配置,定期存款較2009年底大增22.1%,持有現金及現金等價物447.18億元。而截至6月30日,其定期存款為4211.94億元。
中國人壽管理層稱,投資組合為其提供了流動性資源,以滿足意外現金支出需求,公司幾乎所有的定期銀行存款均可動用,但需繳納罰息。
截至報告期末,中國人壽債權型投資的公允價值為6091.39億元,股權型投資的公允價值為1385.89億元。中國人壽稱,“由於本公司在某些市場上投資量很大,也存在流動性風險,有時候本公司投資證券數量之大,足以影響其市值,該等因素將不利於以公平的價格出售投資,或根本無法出售。”
2010年8月29日星期日
淨利微增7.4% 國壽債權、股權投資比例雙降

2009年4月30日星期四
投資收益猛增八成 中國平安(601318)踏准首季完美波段?
21世紀經濟報道
4月27日晚,中國平安(601318.SH,2318.)發佈2009年首份季報。
中國會計準則下,該公司首季錄得淨利潤16.35億元,每股淨收益0.22元,同比下降66.4%,其中歸屬於上市公司股東的每股淨資產為11.27元,較年初增加5.1%;國際財務報告準則下,淨利潤19.9億元,每股淨收益0.27元,同比下降72.0%,其中歸屬於上市公司股東的每股淨資產為11.89元,較年初增加5.3%。
相比之下,保險三巨頭中,中國平安表現中庸,相對差於中國人壽(601628.SH,2628.,中國會計準則下淨利潤同比增長55.1%),卻好於中國太保(601601.SH,中國會計準則下淨利潤急跌88.88%)。對於紅綠巨大反差,不少業內人士認為,一年之前正值平安欲再融資、太保欲登陸H股的時刻,故同比平台大不相同。
放眼平安季報,內容雖然僅有短短十餘頁,卻折射出該公司承保與投資兩部門的頗多故事。
承保方面,得益於成功開門紅,保費收入逆市大漲37.13%,成為行業翹楚,同時其提取的保險責任準備金淨額劇增151.47%。在融資渠道受壓的當下,這意味著,該公司年初的激進戰略或將難以為繼。
投資方面,儘管平安高層不久前向外界透露一季度大舉加倉,季報上卻不見「加倉」身影,國際準則下的權益類投資與固定到期日投資數額甚至不增反降。但另一方面,其總投資收益卻同比大幅飆升,顯然已通過獲利了結,把握了一次完美波段行情。
準備金增速3倍於保費
一季度,中國平安「開門紅」氣勢如虹,產壽險市場無出其右,共斬獲保費490.97億元。壽險業務中,個險保費收入增長35.5%,銀保保費收入漲幅超過150%,第一季度實現總保費收入401.43億元,同比增長42.2%;產險業務實現保費收入89.54億元,同比增18.1%。
然而這背後,以增長最為突出的壽險銀保領域為代表的攻城戰略,是萬能壽險領域遠高過同業的結算利率水平。平安在此役中付出的代價,是準備金提取比例的急劇飆升。
2009年首季,中國平安共提取保險責任準備金300.48億元,在同期保費收入中的占比高達61.20%。而去年同期提取保險責任準備金119.49億元,僅佔當期保費的33.38%。換言之,平安保費同比37.13%、特別是壽險部門42.2%的高增長背後,是其準備金提取量高達151.47%的同比增幅。
「高速增長的保費規模,使公司的『魔術棒』表演必須謝幕。」招商證券在點評報告中說,萬能險繳費方式比較靈活,保戶在保險合同現金價值之內抽出保費,退保成本也較傳統和分紅險低,這意味著公司必須留存更多的準備金。估計2009年準備金提取比例都將維持在50%以上,以應付大幅增長的保費收入和可能的退保現象,那麼公司未來一年之內的利潤調節彈性也將下降。
同時,再融資渠道的繼續受阻,必將使平安人壽在未來的激進展業中受更大制約。儘管2008年集團對壽險部門增資高達200億元,但其年初的償付能力充足率依然只有183.7%,較一年前的287.9%大幅下降。
季報顯示,3月末平安集團的資產總額為700.23億元,其中交易性金融資產與可供出售類金融資產合計188.46億元。隨著平安人壽償付能力水平隨業務擴張的進一步降低,集團是否考慮繼續向其增資引起市場關注。
曾在2008年歲末時償付能力充足率逼近150%的平安產險,通過發行20億元次級債對償付能力進行了補充,重回180%以上的高水平。在利率市場走低,債券發行成本低下的當下,發行次級債補充資本金也是平安人壽的可行之道。
完美波段?
不久前的年報媒體見面會上,中國平安總經理張子欣與副首席投資官陳德賢均證實,中國平安在2009年首季的資本市場反彈中並未缺席。陳更透露,該公司曾在1月大舉增加A股投資,買入區間大約為上證指數2000點-2100點;2月入市買港股,買入區間約為恆生指數12500點。按一季末這兩個指數的點位測算,平安此番入市斬獲收益當超過一成。
然而,國際財務報告準則下的平安的一季報卻顯示,公司投資組合中,權益類投資竟從2008年歲末的545.99億元降至534.00億元,降幅達2.20%。同時,其在去年大舉增倉的定期存款與債券投資等固定到期日投資,也從3444.49億元降至3283.11億元,降幅達4.69%。
若平安投資行為如兩份財報顯示,其似乎繼續保持了對資本市場的謹慎,未動倉位。但在另一方面,平安的投資成績單卻異常優良,投資收益78.16億元,較去年同期增長82.66%。其中,公允價值變動收益從去年同期的118.77億元浮虧,轉為34.57億元浮盈。
兩相對照,結果只會有一個,平安在一季度把握時機,進行了一票出色的波段操作,並在期末前兌現了部分浮盈。按招商證券的說法,公司投資資產和總資產一樣保持5%的自然增長,年化投資收益率達到6.4%,這個水平大幅高於國壽和太保。若考慮可供出售資產價值回升在淨資產中的反映,總的投資增值幅度為28%,同期國債的價格微跌0.29%,可以說平安幾乎完全把握了一季度A股市場30%的反彈行情。
另一方面,前述口徑的報表顯示,中國平安的投資組合中增量最大的一部分是現金及存放銀行及其他金融機構款項,2009年3月末該科目的數值是1346.98億元,較2008年歲末增加了294.19億元(或27.94%)。按季報說法,這很大程度上來自銀行體系的資產增加(總資產增長超過200億元),但另外100億元極可能是來自資本市場的變現資金。
2009年4月26日星期日
2009年一季度數據:壽險結構調整初見成效
金融時報(中國) 金融機構 By 方華
今年一季度人身險保費收入達2558.1億元,同比增長9.4%。盡管保費增長較上年同期出現回落,但數據同時顯示,壽險業務結構調整已經“初見成效”。
越來越多的保險公司開始更加注重差異化、精細化經營,逐步確立了“承保有利潤、發展有效益”的經營目標,切實轉變經營觀念,由粗放經營向集約經營模式轉變。
記者方華 日前召開的一季度監管工作會議披露,今年一季度人身險保費收入達2558.1億元,同比增長9.4%。盡管保費增長較上年同期出現回落,但數據同時顯示,壽險業務結構調整已經“初見成效”。
最新數據披露,有助於提升壽險業務內含價值的期交型業務,在今年一季度取得了穩步增長:今年以來,全行業壽險新單期交業務的增長速度超過了躉交業務,5年以上的期交業務呈現穩步上升勢頭;此外,新業務價值也有明顯提升:一季度壽險新單期交率達到24.5%,較去年全年上升近5個百分點,其中5-10年期業務占比達到33.5%,同比上升18個百分點,10年期以上業務占比達到51.5%,同比上升了1個百分點。
“這一增長是在困難局面和去年基數較大的情況下取得的,是結構不斷優化和內含價值不斷提高的增長。”保監會主席吳定富如是評價。自保監會去年下半年明確部署並大力推動壽險業務結構轉型以來,各類保險商相繼動這一工作,重點發展長期期交型、保障程度高的業務。三巨頭拉開差距正如監管層所希望,“一些業務規模較大的保險公司,要發揮帶頭作用,在調整轉變中形成新的競爭力”。
一季度數據顯示,三大保險股壽險保費增速明顯拉開差距,在去年同期保費基數較高的背景下,中國人壽、中國太保主動加大業務結構調整力度,一季度兩家公司的壽險保費增速出現了明顯下降,中國人壽同比僅增長1.8%,中國太保同比下降12.69%,中國平安則依然保持壽險保費的較高增長,達到43.4%。另從單月情況看,中國平安壽險保費收入3月份繼續同比增長43.65%,中國人壽與中國太保壽險保費3月份分別同比下降13%與8.9%。
業內分析稱,出現如此大的差異主要在於中國人壽去年同期基數較高,並且目前支付給保單持有人的分紅率低於平安;而中國平安結構調整壓力本身較小,因此保費增長依然較強。
“中國人壽仍然實現一季度保費收入的穩中略升,反映公司的‘平衡策略’在繼續推進,但保費收入同比增速的逐步放緩,反映出公司業務結構調整的深化,主要表現為對銀保渠道增長的有意控制和對個險期交業務的大力推動。”中金公司分析師周光稱,希望保持市場份額相對穩定的中國人壽,力求在保費收入數量增長與產品盈利能力提升之間尋求平衡。
“在2009年的結構調整中,一季度保費增長還是比預期的要好。”國泰君安分析師彭玉龍分析稱,一是萬能險主要提供商中國平安的結算利率,相對市場利率仍然具有較強吸引力,導致萬能險繼續增長;二是在低利率環境下,傳統險和分紅險銷售不錯,如2008年中國太保在萬能險收入下降24%的情況下,實現了分紅險156%的大幅增長;三是個險渠道在持續增員,平安、國壽、太保3家公司壽險銷售人員在2008年分別增長了18%、10%及12%。中小公司力推“銀保轉型”正如一季度監管工作會議披露,在保險業“防風險、調結構、穩增長”大局下,全行業在結構調整中轉變發展方式,部分中小公司經營面臨著較大壓力。
記者採訪獲悉,基於在較短時間內快速做大“管理資產規模”的動因,不少成立時間不長的中小型壽險公司自開業以來並未在銀保渠道推出期交型業務,基於2008年結構調整的監管要求,諸多公司開始嘗試在銀保渠道推出期交型業務,從率先推出3-5年期的期交業務開始,漸次推出10年期期交業務。
據華夏人壽一季度經營數據顯示,銀保渠道期交型業務占比獲得顯著提升,其中3月份單月實現期交保費1045萬元,近一半機構期交業務同比增長300%以上。據悉,該公司今年初專門成立了“銀保轉型項目小組”,提出銀保業務“強勢轉型”的明確要求,要求突出銀保產品的保障性、期交性和長期性,改變以短期躉交型產品為主的業務結構,並在原先針對公司網點經營的躉交考核基礎上注入期交元素,從產品開發、機構建設、考核體系等方面採取一系列推動期交業務的結構優化措施。
另據民生人壽消息,2008年下半年該公司加大銀保業務結構調整力度,要求停止銷售短期躉交型產品,同時推出期交型產品及相應的激勵措施和機構考核制度。
一季度數據顯示,民生人壽銀保業務結構調整取得了初步成效,期交型業務占比接近15%,這在同期開業的壽險企業中位居前列,另期交型產品占比較高的個險業務(含續期業務),在一季度業務總量中占到50%,這較2008年末提高19個百分點。
來自權威最新數據顯示,從保單期限看,全行業一季度壽險新單期交保費同比增長28.8%,較新單業務保費增速高出26.2個百分點,另壽險新單期交業務中,5-10年期業務和10年期以上業務同比分別上升18.4和1個百分點。
“越來越多的保險公司轉變‘以規模論英雄’的做法,從考核指標和費用政策上引導分支機構發展效益型業務,重視發展傳統保障型產品,提高業務的內含價值。”吳定富指出,越來越多的保險公司開始更加注重差異化、精細化經營,逐步確立了“承保有利潤、發展有效益”的經營目標,切實轉變經營觀念,由粗放經營向集約經營模式轉變。
“回歸保障”漸成共識
“保險業結構調整的目標,就是要有效滿足消費者的真實保險需求,當前重點是發展風險保障型業務和針對養老保障的長期儲蓄型業務。”吳定富強調稱,達到這一目標的根本途徑就是通過產品創新促進短期業務向長期業務轉變、躉交業務向期交業務轉變,加大產品的保障功能。
數據顯示,今年一季度,投連險和萬能險占壽險公司業務的比重較去年同期下降了14.8個百分點;且銷售渠道的資源配置趨於均衡。這表明壽險業務過分依賴銀郵銷售渠道的狀況有所改善,而銀郵渠道恰恰是投資型業務的主要銷售陣地。
“中國太保對投資型業務主動進行了壓縮,2008年分紅型保險保費收入同比增長156%,占比提高至50%,萬能險則出現了負增長,占比由2007年的37.8%降至22%,保費收入結構的改善,顯示公司在業務取向上逐步由規模主導轉向規模和價值並重。”國都證券研究員鄧婷如是認為。
以傳統險和分紅險為主打產品的中國人壽,保費收入繼1月實現“開門紅”後,同比增速自2月以來進一步放緩。據中金公司分析師周光分析,基於“平衡策略”的推進,中國人壽將有效推動長期期交型產品的銷售,以10年期交產品替代躉交和3-5年期期交產品,預計全年個險新單期交保費增速可望實現較快增長,使產品盈利能力得到改善。
2009年4月25日星期六
躉繳占比飆升 保險三雄業務結構集體惡化
21世紀經濟報道 投行·保險 By 趙萍
從投資型合同收入的高比例可以看出,正是銀保渠道的躉繳保費帶來了保費的高增長。因此2009年的業務結構仍然面臨著很大的考驗。
本報記者趙萍北京報道 截至上周五,三大保險上市公司2008年報悉數登場。
雖然各公司披露口徑不盡相同,但與銀行保險渠道保費爆發式增長相伴而生的,是三大壽險公司業務結構集體惡化。
就在“調結構、穩增長”已經成為行業共識的當下,三大公司卻表現出了不同的走向。銀保占比猛增
中國人壽(2628.HK,601628.SH)2008全年實現保費收入2955.79億元,較2007年增長50.33%。據中國保監會的統計數據,2008年中國會計準則下其市場份額約為40.3%,較2007年上升了0.5個百分點。
在中國人壽的保費結構中,個人業務保費收入占同期總保費收入的89.11%,與2007年同期相比增長61.11%;團體業務保費收入占比6.43%,同比負增長10.08%;短期險保費收入占比4.46%,同比增長9.78%。
其中,個人業務包括個代業務和銀保業務兩部分,因此無法從披露的保費結構中直觀地看到個險業務和銀保業務的情況和占比。但若按照香港會計準則,國壽個人壽險的投資型合同業務收入增長115%,而風險保費則僅增長18%。
據華泰證券研究員劉鵬的分析,中國人壽的個代業務增長有限,估計增速在15%以下,銀保業務增速達150%。
長江證券分析師也表示對其業務結構的擔憂,他稱,中國人壽雖然已賺保費增長了49.5%,但首年期交保費只增長了26.5%,首年期交比例從2007年本已不高的23.19%下降到了2008年的16.87%。
“從投資型合同收入的高比例也可以看出,正是銀保渠道的躉繳保費帶來了保費的高增長。在2008年的整個新單保費中有80%來自于躉繳保費,因此2009年的業務結構仍然面臨著很大的考驗。”這位分析師續稱。
太保壽險表現出了與中國人壽十分相似的業務結構。
中國太保(601601.SH)2008年實現保險業務收入940.16億元,較上年同期增長26.6%。其中人壽保險660.92億元,同比增長30.4%,市場份額9.0%,行業排名第三。
壽險保費中,首年期繳保費雖然增長了33%,但占首年總保費的比重只有14.7%,躉繳占比則高達85%以上;而續期保費占總保費收入的比例不足三成。
長江證券分析師認為,太保壽險的確有需要提高的地方,例如依靠代理人的保費收入僅實現了10.8%的增長,這個比例低於其18%的預期,而銀保渠道保費收入實現了63.9%的增長,這是公司保費實現高速增長的主要原因。因此,其2008年的一年期新業務價值的邊際利潤率出現下滑,主因也是保費收入結構的變化,即推動保費收入增長30.4%的主要動力是利潤相對較低的銀保渠道。
第一創業證券研究所分析師黃秋菡也認為,在新單銷售方面,2008年太保壽險加大了銀保的開發力度,銀保首年保費同比增長64.03%,而個險和直銷渠道均有5%左右的負增長。銀保在壽險首年保費中的比重由2007年的60.11%增加至72.19%,個險比重降至14.52%,直銷降至13.28%。
“由於銀保主要是躉交產品,可持續性低於個險,這將增大公司未來保費增長的不確定性,不利於資產規模的持續增值。”他說。難抑保費衝動
經歷了2004年業務結構調整陣痛的中國平安,一邊開始享受源源不斷的續期帶來的“秋收的果實”,一邊卻也沒能經受住銀保爆發式增長後“保費規模的衝動”。
2008年,平安壽險業務的毛承保保費、保單費收入及保費存款增長29.1%至1023.69億元,占國內壽險業務市場份額的14.0%。
由於持續增加代理人數量及提升其產能,其2008年個人壽險業務毛承保保費、保單費收入及保費存款達791.04億元。銀行保險業務毛承保保費、保單費收入及保費存款由2007年的72.63億元增加104.1%至2008年的148.27億元。“主要原因是公司和銀行渠道共同促進其發展。”平安稱。
由此,平安壽險同期銀行保險保費收入的占比由2007年的9%上升為14.5%,同時,個險業務也由2007年的81%下降至77%。
黃秋菡稱,不考慮財務因素,從壽險的渠道、險種結構、新保單利潤率等指標來看,平安壽險2008年渠道擴張較為明顯,銀保網點由2.63萬個增加至3.99萬個,同比增長52%,遠遠高于行業-2%的增速。網點占比由34.1%提高至52.57%;個人代理人由30.18萬人增加至35.59萬人,同比增長18%。
平安的新保單利潤率有所下降,由2007年的34%降至2008年的31.37%,但仍高出國壽和太保壽險10多個百分點,且期繳業務占比仍在50%以上。
2008年的銀保井噴給保險業帶來一派繁榮景象,但仔細推敲之下,高比例的銀保保費和躉繳保費收入,能為保險公司貢獻的利潤極其有限,甚至是負數,加之投資環境的急劇惡化,使業務結構的惡化更加凸顯出來。
於是,調整結構成為全行業的共識。自去年第四季度開始,各家公司在監管機構的引導下,開始降低銀行保險業務的占比,增加期繳產品的銷售。
但畢竟只有一個季度的時間,而且結構調整勢必帶來保費規模的下降,因此納入全年保費收入後,對業務結構的整體改觀極其有限。一家保險公司戰略規劃部負責人稱。
2009年,各家公司是否還能夠延續四季度的調整節奏?答案不容樂觀。
有分析師認為,2009年開始,中國人壽繼續調整產品結構,降低銀保比例,試圖提高期繳比例,但2月的保費增速下降到了5%。如果堅持結構調整的政策,中國人壽將不斷受到市場佔有率方面的壓力。
而此時,中國平安正依賴其較好的業務結構基礎和能提供較高結算利率的萬能險產品搶佔市場。由於在2008年保持了行業領先的萬能結算利率,平安壽險的萬能險占比由2007年的27%提高至33%,分紅險由38.08%下降至36.57%,投連險則由6.16%提高至7.01%。
“不排除中國人壽將為保增長而增加分紅比例,重新擴張銀保銷售渠道。不過,其賬面上的應付保單紅利為432億元,比2007年底減少了213億元,這將在一定程度上制約公司的擴張政策。”前述分析師稱。
在產品策略上,中國人壽仍然採取較為謹慎穩健的策略,產品依然以分紅險為主,占比仍在90%左右。中國人壽一位高層曾透露,雖然分紅率不如2007年,但還是會確保比其他年份有競爭力的分紅率,因此仍會堅持此產品策略。
太保壽險的產品策略也逐漸轉向分紅險,而減少萬能險的比例。2008年其分紅險同比增長156%,而萬能險則下降24%,產品結構調整的初步效果有所體現。
2009年4月7日星期二
平安萬能險井噴“羅生門”
21世紀經濟報道 綜合 By 鐘文倩
自去年下半年的平安人壽萬能險逆勢擴張,仿佛是一扇保險版“羅生門”。
據本報多方瞭解,對於平安此番反常規出牌的緣由,來自平安人壽內部相關方,及其同行們等的解釋並不如先前坊間所猜測的那麼簡單。
隨著調查的逐步深入,除了被外界容易理解的“平滑準備金充足論”之外,支撐平安人壽萬能險逆勢而動的說法,還有令業內頗感不解的“高內涵價值說”,以及為平安資產管理公司預判今年國內資本市場可能前抑後揚而埋下伏筆的“吸金論”。
值得玩味的是,對於後兩種解釋,提出一方均遭到了反對方的嚴辭批駁———孰是孰非?迷霧再次緩緩升起。
份額逆勢翻番
去年8月5日,中國平安(601318.SH,2318.HK)官方網站的一則“在(2008年)7月和8月這兩個傳統意義上的壽險銷售淡季,首度嘗試在代理自己產品的各銀行網點開展全國性的萬能險促銷活動”的公告,吹響了平安人壽萬能險反攻的號角。
盡管後來因為與監管層防止銀保大起大落之意有些出入,促銷活動棋至中盤便戛然而止,但身為國內保險業內萬能險元老,平安人壽意欲力挽近幾年的萬能險頹勢所做的努力並未停歇。此後,平安人壽在繼續維持高結算利率的前提下,進一步通過大肆招兵買馬、開拓新的銀保渠道以及增加費用開支“三管齊下”,收效立竿見影,其萬能險市場份額在今年頭兩月大幅增加。
本報獲得的數據顯示,截至去年年底,中國人壽(601628.SH,2628.HK)、中國太保(601601.SH)、中國平安、新華保險、泰康人壽、太平人壽和人保壽險國內7家主要的中資銀保巨頭的銀保保費總收入約為2982.1億元,其中中國人壽、泰康人壽和新華保險分別占據前三甲,占比分別為47.6%、12.6%和12.4%。而平安人壽銀保則僅以142.5億的保費收入,位列其中的倒數第二位,占比僅4.8%。
按地區來看,北京、上海和廣東三大兵家必爭之地,與前幾大壽險巨頭相比,平安銀保幾乎全線落敗。例如在北京,平安僅占11%,分別落後國壽、泰康人壽和新華保險12個百分點、7個百分點和4.6個百分點。
然而,這一局面在今年猛然改觀。1月-2月,平安人壽銀保渠道全國累計錄得保費收入約65.8億元,同比增長167%,市場占比約為8%,其中2月的保費收入和同比增速分別為39.2億和259%。
在上述7大中資銀保大戶中,平安前兩月的市場占比也從去年年底的4.8%急速上躥至9.2%,近乎翻番。與此形成對比的是,國壽、泰康人壽和新華保險在全國市場的銀保占比,分別下降了1.9%、0.2%和2.4%。
從自身的縱向比較而言,平安銀保增長生猛,有原先基數相對較薄的原因。一平安人壽內部人士認為,“因此,總體而言,平安萬能的擴張還是比較適度的,這從市場比例可以看出。”
參照其他競爭對手,平安銀保市場份額翻番所伴隨的大背景,則是太保、新華保險、泰康人壽等在今年實行的產品及渠道的結構調整。具體如,太保主動調整業務結構,壓縮銀保渠道保費收入;新華人壽則停止了銀保躉交產品,並力推銀保期繳;泰康人壽則乾脆將叫停部分萬能險。
平安“田忌賽馬”術
“其實,平安現在銀行網點銷售的90%的產品都是萬能險,因為我們有非常大的優勢,所以平安未來將繼續力推萬能險。”3月27日,平安人壽一內部人士表示。
在該人士看來,平安萬能險的一個重要優勢就體現在高結算利率上。目前,平安人壽個人萬能險的年化結算利率雖然已較1月份下降了0.25%,但5%的利率無疑在多公司中遙遙領先。今年2月,包括中國人壽、平安人壽、太保、新華保險、太平人壽等數家主要壽險公司的萬能險產品平均結算利率約在4%一線左右,遠低於平安的水平。而太平人壽盈利多兩全,更是從4.05%驟降至3.6%,成為其中年化結算利率最低的一家。
記者從平安內部瞭解到,平安人壽萬能險未來之所以能夠維持高結算利率,原因之一是,其以往計提的平滑準備金還比較充足,尚能維持一段時間。
作為國內最早推出萬能險的保險公司,平安人壽的該項業務曾由於公司更注重個險渠道發展而被定性為“適度發展”,因此彼時在結算利率方面並無優勢。例如,據記者統計,2006年9月至2008年4月間,平安個人萬能險結算利率一直低於新華保險得意理財兩全的結算利率,2007年8月兩者差距最大時更一度相差1%(新華為5.25%,平安為4.25%)。直至2008年5月,平安才後來居上,超過新華0.25個百分點。
而被同業稱為“很鬼”的平安萬能險擴張,更像是保險圈里的“田忌賽馬”。
綜合幾家銀保大戶近兩年(2007年-2008年)的萬能險數據,實際上,平安人壽平均結算利率約為5.27%,比泰康人壽等反而要低。
“通過此舉,那時我們確實節省下了不少平滑準備金。”上述平安內部人士說,“2008年的高結算利率也是基於同業的這一利率會維持比較高的假設之上的,因此平安為了保持競爭優勢,必須這麼做。但現在在同業結算利率紛紛跳水、進入新一輪降息周期的情況下,我們也沒有必要繼續維持高結算利率。未來是否繼續下降,還要綜合考慮同業情況、存款利率等方面因素。”
話音剛落,根據平安人壽4月1日的最新數據,3月個人萬能險和個人銀行萬能險結算利率就分別下降至4.75%和4.25%,降幅各為五個百分點和九點六個百分點。
對此,一壽險上海分公司負責人認為,盡管平安萬能結算利率再度下降,但總體水平仍處於高位,確保了銀保擴張。
高內涵價值之爭
令人意外的是,一平安人壽產品設計人員透露,在別的壽險公司紛紛收縮萬能戰線,轉向分紅險之際,平安人壽選擇逆勢擴張的另一個原因是,“在平安,萬能險對壽險業務的內涵價值要高于分紅險,因此從長期來看,平安賣萬能險更合算,而分紅險的利潤會更低一些。”
該產品設計員以三大原因解釋了這一外界看來完全違反常理的觀點。
首先,在投資上,根據監管要求,分紅險必須將更多資金投資于固定收益資產,而萬能險投資靈活度高,可更多地投資于權益類資產。
“所以在資本市場好的情況下,萬能險獲得更高收益的可能性更大。而內涵價值簡而言之就是壽險公司未來盈利能力的一種貼現,因此從長期看,憑借平安資產管理公司的投資能力,萬能險比分紅險應該更容易提升公司的內涵價值。”上述產品設計員稱,“相對來講,更穩健的中國人壽由於更傾向于投資固定收益資產,因此其長期堅持分紅險為主的策略,銷售隊伍也比較穩定,(保單)持續性非常好,(對他們來說)分紅險可能價值更高。”
其次,單從成本來看,該設計員稱,由於平安各模塊之間的成本費用明確清晰,其銷售萬能險的成本也比分紅險要低一些。他還認為,“與分紅險相比,萬能險更多地面向較高端客戶,因此更容易理解產品,後期應對投訴的成本也會減少很多。”
此外,在平安人壽幾位內部人士看來,分紅險一般為五年期,而萬能險基本上為終身產品,長期保單對提升公司內涵價值貢獻更大。
盡管如此,該設計人員亦稱,由於去年以來國內資本市場不景氣,平安萬能險和分紅險保費收入的資產配置方向相差無幾,因此對公司內涵價值的貢獻亦在伯仲之間。
但對於平安人壽的這一觀點,眾多業內人士表示“根本站不住腳”。
上述壽險公司上海分公司負責人認為,從內在邏輯分析,萬能險更多地類似代客理財業務,壽險公司只收手續費、管理費等費用,大部分保費是替客戶管理的資產。
“這種業務的價值對於保險公司而言,是消極的,即這筆保費因為不是負債,因此不需要佔用資本金來作為匹配;其二,其價值體現在損益風險高低均由客戶承擔,保險公司旱澇保收。”他續稱。
與該負責人持類似觀點的,還有另一家總部在上海的大型保險公司相關部門副總經理。他認為,“分紅險保費收入是全部進入保險公司分紅賬戶的,公司可自行支配,且穩定流入保費收入,萬能險則完全不同,因此兩者的價值怎麼可能是萬能險高,分紅險低呢?”
低谷吸籌?
實際上,坊間還有另一種有關平安人壽為何逆勢擴張萬能險的說法。
“其實,平滑準備金充足僅僅說明,平安‘能夠’做這件事,至於為什麼要做,從平安人壽營銷部門流出的說法則是,平安資產管理公司認為今年國內資本市場很可能的一個走勢是‘前低後高’。”上述壽險巨頭上海分公司負責人稱,“因此平安需要在上半年利用萬能險來大量吸收保費資金,為及時建倉做好準備。但如果主推分紅險,資金流入量則會遠遠小于萬能險。”
顯然,如果資本市場真如平安謀算,那麼一旦股市上漲,屆時其他保險公司再做萬能險則為時已晚。
該負責人猜測,平安目前的策略可能是,利用以前高投資能力累積的充足的平滑準備金來為目前萬能險的高結算利率作支撐,以吸納更多的保費收入流入。
如果下半年資本市場好轉,那麼龐大的新增保費收入會帶來高投資回報,由此利差益水漲船高,而因高結算利率所多付的支出,也會同時被彌補。
若循此邏輯,平安資產管理公司對A股的樂觀看法,與目前大部分保險公司的謹慎態度形成鮮明對照。
此前,部分保險資產管理公司負責人在接受本報採訪時稱,國內資本市場去年底以來的反彈行情,若能夠延續到今年四五月已算極度樂觀。一大型國有保險資產管理公司研究所負責人甚至悲觀地估計,今年10月-11月,市場才會出現一個比較安全的價位。
3月26日中國人壽2008年業績發佈會上,中國人壽副總裁劉家德亦表示,國壽今年的投資取向仍以固定收益類產品為主。對於A股的判斷,劉認為,盡管A股去年已見底,但回升趨勢的持續性有待觀測。
中國人壽董事長楊超同時透露,中國人壽“股權投資比例已很低。”
對於平安的逆市突進,業內人士也表示,如果平安資產管理公司的看法應驗,那麼其策略無疑是成功的,但一旦看錯,大量的新增保費收入必將令其遭受嚴峻的給付壓力。
2009年3月18日星期三
壽險三巨頭轉型對決 平安人壽激進猛攻
21世紀經濟報道 投行·保險 By 王小明 2009-03-18
隨著中國人壽(601628.SH,2628.HK)2月保費數據的出爐,中國保險業2009年“開門紅”局勢已大抵明朗。
按往年經驗,占據市場主要話語權的壽險巨頭們的承保業務節奏,當隨利率與資本市場周期大抵起伏相當。但這一齊上齊下的和諧在牛年春天卻沒有出現。
一年前井噴的太保壽險延續了保費收入負增長的勢頭,至2009年2月,單月保費收入同比下行累計已達5個月之久,與多數策略轉為保守的中小保險公司同御寒冬之苦;堅守分紅陣線的中國人壽則波瀾不驚,維持了前兩個月12.6%的同比增幅;令人驚奇的是平安人壽,前兩月保費收入累計同比上漲43.4%,其中2月單月保費收入的同比增幅竟高達69.8%。
異常分化的數據背後,是巨頭間策略的分野。面對利率及資本市場的不斷下行,平安人壽逆市在個險與銀保兩條主戰線,競相發動激進策略,是導致上述結果的關鍵。
“開門紅”分野
一直以來,“開門紅”都是各保險公司全年經營行為的重中之重,開局的表現往往預示著全年的沉浮。以中國人壽為例,過去的三年中,其第一季度的保費收入占全年保費的比重分別達34.66%、37.57%和34.56%,均占據了1/3以上的比重。在整整一個季度的“開門紅”中,前兩個月更是因春節假期的集中投保需求而顯得突出。
按中國保監會披露的2009年1月數據,昔日憑借銀保投連利器攻城掠寨的部分公司已頹勢顯露,其中生命人壽與泰康人壽的同比負增長分別高達61.64%和20.42%。造成這一行業性集體下行的主要原因是,在上述的雙重因素打擊之下,多數保險公司大舉收縮投資型產品線,市面產品吸引力不再。
太保壽險的表現與這一行業大勢同步。
母公司中國太保(601601.SH)2007年末登陸資本市場後,太保壽險隨即于2008年初發動了衝刺般的攻勢,當年前兩個月的單月保費同比增幅分別達到83.24%和89.97%,以期提振母公司首年業績。但2008年下半年在持續降息背景和監管部門“回歸保障”引導下,太保壽險開始刻意壓縮保險期限短的銀保躉繳產品,甚至基本停售了利率敏感的萬能壽險。這一舉措令公司保費收入大幅下行,在2008年的最後3個月,該公司單月保費收入同比增長-8.74%、-31.07%和-30.50%。而2009年前兩個月的“開門紅”中,該公司的節奏也只是令負增長幅度變小,但也分別達到-14.2%和-14.8%。
在監管者針對銀保投資業務等領域的規範中,固守傳統分紅業務的中國人壽屬于受衝擊較小者。盡管2009年2月306億元的保費收入使其單月的同比增幅降至5.3%,但其春節假期中的1月保費收入的單月同比增幅仍達19.5%。這兩個數字低於資本市場周期與利率周期見頂的2008年同期的累計38.6%增幅,卻高于上述周期上行時段的2007年初水平(13.5%)。
一直以來,中國人壽均青睞在年初時通過3年-5年期的“鴻系列”分紅型產品撬動市場。由於2007年資本市場向好,該公司在2008年初的“兩鴻”給付中向客戶“慷慨”地報出了高達近8%的分紅,這在資本市場出現向下苗頭的當時,極大促進了其分紅險銷售,形成了2008年“開門紅”的火熱。雖然截至目前,中國人壽尚未公佈2008年分紅率,但依前述邏輯,由於2008年資本市場巨幅跳水,昔日的高分紅已不再可期。
相比之下,逆市保費井噴的平安人壽成為市場另類。繼2009年1月單月保費同比大漲23.02%後,平安2月140.06億元的單月保費收入,竟較上年同期增長近七成,兩個月的累計同比漲幅達43.3%。
平安的道,在於競爭對手紛紛收縮陣線的時候,主動出擊,將對手退卻的戰地收入麾下。
以作為市場重要指標的萬能壽險結算利率為例,競爭者中國人壽與太保壽險分別在2008年4月和8月將之大舉調低,在當年年底徘徊4%附近。而中國平安則將昔日血戰時的高結算利率策略一直延續到如今,直到2月才小幅下調:個險渠道由5.25%至5%,銀保渠道由5.25%至4.7%,但此時的這兩個數據已分別高過同期5年期銀行法定存款利率140bps和110bps,成為行業最高。
轉型策略對決之廣東樣本
“外部形勢劇變之後,大家都在謀求業務的轉型。但包括國壽在內的很多公司是向下的,平安卻是向上的。”某壽險公司廣東分公司負責人說。
在2009“開門紅”的平安人壽井噴中,萬能壽險居功至偉。按《理財觀察》披露的非公開數據,在1月平安人壽總保費23.02%的增長的構成中,銀保保費收入的增幅達到約90%,這其中又有約90%來自金玉滿堂與金彩人生兩款萬能產品;同期個險新單規模保費增長近40%,而智盈人生一款萬能產品的占比便超過三成。正是銀保與個險渠道萬能壽險的齊齊領銜,方在同期團險保費收縮約七成的背景下維持了整體的大幅度上行。按各條業務線占比權重折算,當月萬能險保費(含續期)占比達五成之多。
在華南重鎮廣州,當地行業協會披露的一組數據清晰的展現了平安人壽與對手間策略的對應手。
由於團險業務的驟然減少(負增長92.85%),2009年前兩個月平安人壽在穗的總保費收入下降了37.90%,但其銀保與個險渠道的增長卻分別達到了205.06%與40.33%,雙雙遠高于當地市場整體的分別6.95%和21.03%的增速。
先看銀保渠道,在平安人壽廣州205.06%的增長中,萬能壽險產品的銷量由2008年同期的3472萬元猛增至43922萬元,增幅高達11.65倍,這也使得萬能產品超過了投連產品成為平安人壽在廣州的主打,在同期銀保渠道銷售的比重高達95.93%,占據平安人壽在該地總保費的規模也達到了41.34%。且由於萬能產品的特點,統計數據顯示,43922萬元全部為躉繳新單。
相比之下,曾在上一年“開門紅”時借力萬能與分紅並行策略的中國人壽,卻在2009年“開門紅”時,放棄了萬能型的“瑞豐”,而是專心主打已操作多年的“鴻系列”,推出了“鴻富”產品。相較于以往的3-5年返還的“鴻系列”分紅產品,“鴻富”的返還期限被延長至6年。然而,這款轉為保守的分紅產品在與平安“金系列”萬能的對決中不敵對手:盡管“鴻系列”分紅產品的銷量從15578萬元增至57578萬元(渠道占比91.47%),但萬能產品卻由47785萬元降至5355萬元。整體銀保渠道錄得0.62%的負增長。
“平安的高結算利率是其他公司難以比擬的。”泰康人壽廣東分公司一人士透露。這間曾經借力投連與萬能壽險衝擊羊城銀保渠道的公司近期淡出了萬能險市場,轉為銷售分紅產品,其2009年前兩個月銀保渠道負增長39.40%。
對於業內“難以比擬”的高結算利率,中國平安方面回應稱,這是由於產品運作時間較長,積累較為深厚。萬能產品收益較為透明公開,結算利率下調對銷售產生負面影響,部分同業受萬能結算壓力影響,轉向了更為保守且收益不透明的分紅型產品。但平安亦坦言,受資本市場低迷影響,2008年下半年開始萬能型產品結算利率下調壓力日益增大。
個險方面,平安人壽的做法同樣令對手感到激進。一位不願透露姓名的廣東保險界人士表示,據他所知,2009年前兩個月平安人壽廣東地區的個險期繳業務中,平安人壽力推的是3年期繳費的產品,規模保費的占比已達到了30%-40%,而如此短期限的“期繳”是平安人壽以往穩健策略中鮮見的。相比之下,其最大競爭對手中國人壽期繳產品的最短繳費年限為5年,該年限產品在廣東地區期繳占比為80%,其余20%為10年期繳費產品。
2009年3月11日星期三
壽險三巨頭2月保費收入繼續飆升
上海證券報 金融·證券 By 黃蕾
繼1月保費超預期“開門紅”後,壽險三巨頭交出的二月“成績單”繼續保持著正增長基調。個險新單增速依然迅猛,但由於個別公司調整產品結構、去年2月銀保基數較高等因素,導致壽險三巨頭今年2月單月保費同比增速低於1月。
本報記者昨日從相關渠道獨家獲悉,據初步統計,2009年2月單月,中國人壽、平安人壽和太保人壽共實現總保費約467億元,同比增長約5%,低於1月單月13.8%的同比增幅。今年1至2月,三巨頭共實現保費約1036億元,同比增幅仍有近10%。相關人士稱,由於這只是一個快報數據,不排除3月中旬公佈的實際數據會略有差異。
在市場關心的個險新單保費收入方面,2月單月,平安人壽的同比增速高達81%左右,1至2月同比增長約56%;太保人壽2月單月的個險新單保費收入,同比增速也有約18%。
知情人士稱,由於中國人壽在對產品結構進行微調,來拉長繳費期限,影響了其2月單月的個險新單保費收入。“由於國壽去年3年期產品基數較高,而今年主推5年期以上產品。”同樣在銀保方面,由於中國人壽去年2月單月銀保基數較高,因此,其今年2月單月銀保增速相對偏低。
與1月成績單相似,在壽險三巨頭中,有的公司總保費出現了負增長,但主要原因仍在於其調整了保費結構,繼續執行年初轉型的主基調,以換取“含金量相當高”的保費增長。
處於行業高位的萬能險結算利率與相對較強的個險銷售實力,繼續推動平安人壽2月份保費增速領跑于同業。在其他壽險公司繼續小幅下調萬能險結算利率的情況下,平安人壽從去年10月開始一直將萬能險結算利率維持在5.25%的行業高位,保證了其產品的高度吸引力。
不過,就在最近幾天,平安人壽宣佈下調萬能險結算利率,個人萬能險、個人銀行萬能險的結算利率從5.25%分別下調至5%、4.7%。業內人士預計,由於目前投資收益率下滑,加上萬能險平滑準備金消耗較多,平安人壽可能會繼續下調結算利率,這可能會在一定程度上影響其3月份甚至之後的保費同比增速。不過,即便下調,平安人壽的結算利率目前仍高于不足4%的行業平均水平。
2009年2月22日星期日
風格迥異保費差距顯現 險企三巨頭“開門”激戰
21世紀經濟報道 投行·保險 By 孫軻
雖然保費規模增長水平存在較大差距,但三家公司都在業務結構調整上做足了文章。傳統壽險和分紅保險成為1月份“開門紅”的主打產品,而個險渠道的產品繳費期限也正在被拉長。
截至2月18日,國內壽險業三大巨頭先後公佈出2009年1月份的保費數據。在全球陷入金融危機及監管部門進一步嚴格監管的大背景下,三大壽險上市公司“開門紅”戰役越發引人關注。
由於此前打下的不同基礎及進入2009年略有不同的業務發展策略,三大壽險公司的表現風格迥異。中國人壽、中國平安和中國太保的壽險保費收入同比增長分別為19.4%、23%和-14.2%。
雖然保費規模增長水平存在較大差距,但三家公司都在業務結構調整上做足了文章。傳統壽險和分紅保險成為1月份“開門紅”的主打產品,而個險渠道的產品繳費期限也正在被拉長。
對此,各大證券機構給予三家公司的幾乎都是“中性”或“持有”的投資評級。平安暫領跑 2月18日,中國平安公佈其2009年1月平安壽險保費收入為133.11億元,同比增長23%。雖然略低於上月25%的同比增長水平,但已是三大壽險公司保費增速的排頭兵。顯然,海外投資失利似乎已經開始讓平安更專心于思考如何提升承保業績。在中國平安的四家保險業子公司中,除養老險業務出現同比下滑,平安產險和平安健康險分別實現了12.5%和276%的同比增幅。
處於行業高位的萬能險結算利率與相對較強的個險銷售實力推動了平安壽險1月份保費收入的穩健增長。
在其他壽險公司繼續小幅下調萬能險結算利率的情況下,平安壽險仍將萬能險結算利率維持在5.25%的行業高位,保證了其產品的高度吸引力。
本報記者從幾家主要壽險公司獲得的信息顯示,2009年1月,除平安壽險外,市場排名前5位的壽險公司萬能險結算利率均已調至5%以下,而中國人壽和太保壽險更是達到了4.5%以下的水平。
平安壽險領先業界的個險渠道則在新單業務上逆勢飆升。據未公開的數據顯示,今年1月,平安壽險個險新單保費收入37.3億元,同比增長39.4%,高出平安內部計劃;在個險新單保費中,期繳比例超過90%以上。
中國人壽同樣未受到加強銀保監管的打擊,這也助推了其2009年1月實現被券商稱為“含金量相當高”的保費增長。
中國人壽公佈數據顯示,其2009年1月份原保險保費收入約為366億元,同比增長19.4%,而此前3個月它的同比增長水平分別為41.6%、16.1%和16.0%。保費增速略有加快。
另一方面,中國人壽也在對產品結構進行微調,來拉長繳費期限。中國人壽一內部人士透露,2009國壽的主打產品並沒有太大變化,主要是對“美滿一生”年金產品做了部分調整,停售3年期產品,限售5年期產品,主推8年期和12年期產品。
與前兩家壽險公司略有不同,太保壽險似乎走的是調整產品結構,力圖發展期繳傳統險和分紅險,並以犧牲短期保費收入增速為代價的發展策略,這使它在1月份交出了一份並不太漂亮的答卷。
太保公佈數據顯示,太保壽險1月份實現保費收入70億元,同比下降14.2%。
雖然業務規模大幅下滑,但太保壽險的產品結構卻改善顯著。據太保內部數據顯示,在1月份的壽險收入中,個險渠道的傳統險和分紅險保費同比增長50%以上,銀保渠道的首年標準保費同比增長也高于50%。
東方證券保險行業分析師王小罡分析稱,太保給個人代理人的費用從往年的月度平均支出調整到2009年的年初集中支出,有利於個險業務的較高增長;而2006年太保傳統產品占比高達42%,遠超過國壽的25%和平安的9%,這種傳統產品優勢在2009年有望得以發揚光大。分紅險唱主角 在三大公司的首月保費中,均不約而同加大了對分紅險的依賴程度,而減少了萬能險的銷售。 中國人壽一內部人士透露,在2009年“開門紅”戰役中,中國人壽延續以往的勢頭,並沒有推出新產品,而是僅選擇此前熱賣的1-2個分紅產品作為主打。
太保壽險為了主打分紅險,專門在銀保渠道推出利潤率較高的期繳分紅產品“紅福多”,在個險渠道推出傳統產品“長泰人生”,而利潤率較低的躉繳萬能產品則陸續被停售。2008年,在太保壽險的個險渠道中,分紅險和萬能險所占比例分別為52%和17%。
“目前雖然太保壽險的保費規模有所下降,但結合規模和結構兩方面,我們估計太保的首年標準保費(APE)和一年新業務價值(FNBV)指標仍會有所增長。”王小罡稱。
一直萬能、分紅兩箭齊發的平安人壽,也不再將萬能險作為主力,而是加大了分紅險銷售的宣導、培訓力度。據其內部統計數據顯示,其分紅產品“富貴人生兩全保險(分紅型)”占開門紅保費收入比約為40%,而其萬能產品“智盈人生終身壽險(萬能型)”占比則不到30%,與2008年萬能、分紅險分別占個險渠道49%和28%的比例已大相徑庭。
另據一壽險公司內部人士透露,除了三大上市公司,其他主流壽險公司也紛紛將分紅險作為“開門紅”的首選武器。
中金公司分析報告認為,經過2008年10月以來的多次降息,目前三年期存款利率已降至3.33%,機會成本的大幅下降使得保障型保險產品的相對吸引力明顯增加,對於產品結構以傳統險和分紅險為主的中國人壽而言,這種作用則更為顯著。
“但是,中國人壽在銀保渠道銷售的分紅險仍以保險期限短(3-5年)的躉繳產品為主,而期限短的產品難以穿越利率周期,在目前的低利率環境下實現盈利的難度較大。”該分析報告稱。
而二季度以後的保費增速更有待觀察。一般而言,分紅通知書將在4-6月之間派發,分紅險回報率將直接影響之後主打分紅險公司的保費增速。
王小罡表示,截至2008年中期,中國人壽的分紅險準備金餘額約為5000億元,而分紅特儲剩餘72億元,占比接近1.5%,因此,估計2009年上半年派發的分紅險回報率(包括保單預定利率)不會超過4%,將明顯低於2008年1月派出的8%左右的回報率。
“但我們預期一季度央行可能再次降息,使得三年期銀行存款利率從3.33%至少下調到3.06%,這樣即使4%的分紅回報率依然高于降息之後大約3%的三年期銀行存款利率,因此也不必對二季度以後的分紅險保費過於悲觀。”王小罡稱。
2009年2月14日星期六
結構調整大勢所趨 壽險公司急轉舵
21世紀經濟報道 資本 金融 By 孫軻
“一直以來,保費收入都被認為是衡量保險公司業務能力的核心指標,如今會計制度變革將會使得保險公司業務轉型,回歸保障,以投資型業務發家的中小保險公司將面臨艱難的轉身。”
新春伊始,監管部門對壽險業務結構調整屢出新政。
日前,中國保監會主席助理陳文輝撰文指出,“強化產品監管和強化償付能力監管將是監管機關推動結構調整的兩個主要手段。”
2月9日,保監會下發《關於加快業務結構調整進一步發揮保險保障功能的指導意見》,引導壽險行業發展風險保障型、長期儲蓄型業務。此前一周,《關於進一步加強投資連結保險銷售管理的通知》則從多個角度強化對投連險的銷售管理,限制投連險的發展規模。為貫徹《企業會計準則解釋第2號》,保費收入分拆處理也有望在2009年實施。
2008年,多家壽險市場主體依靠銀保渠道將保費規模沖高到一個新台階,導致銀保收入在整體保費收入中占據了相當高的比例。在2009年的年度工作計劃中,一些公司也提出了結構轉型的發展策略。
“調整”究竟是迫不得已還是順勢而為?在結構調整和會計處理變化的轉身之際,誰是受益者?誰又會感到陣痛?
結構調整任重道遠
保監會統計數據顯示,2008年,意外險和健康險這兩類主要的風險保障型業務合計占總保費比例僅為10.59%,新單業務中,10年期以上期繳業務占比也僅為12.5%。投資型產品,特別是躉交投資型產品成為2008年中國壽險市場上的大贏家。
監管部門從2008年8月即提出要求抓緊進行業務結構調整,降低銀保過快的增長速度,防止業務大起大落引發償付能力下降、誤導、退保與現金流風險等一系列問題。
但是,市場調整的步伐遠沒有期望的那麼快。
雖然壽險總保費增速在2008年下半年有所下降,由2008年上半年的64%下調至全年的48%,但來自全國保險同業交流俱樂部的初步數據顯示,2008年全年,銀行及郵政儲蓄渠道實現壽險保費收入約3500億元,約占總保費收入的50%,僅比2008年前三季度的數字下降了兩個百分點,而全行業銀保渠道期交保費占比平均只有4%。
多數中小公司仍需要依靠銀保渠道為保費規模和市場佔有率做出貢獻。
對此,一資深業內人士表示,部分中型公司在下半年適當進行了調整,但原則必須是“軟著陸”,以不傷害渠道和保費規模不大幅度下降為原則,而小公司為了保住有限的渠道和一定的現金流不得不繼續維持銀保銷售水平。
民生人壽一總裁室成員表示,2008年上半年銀保的快速發展為民生總資產突破百億元作出了貢獻,提升了市場佔有率和客戶佔有率,下半年採取停售5年期產品、降低包幹費用等措施,實現了銀保布局的平穩過渡。
作為成立6年的壽險第三集團軍,民生人壽2008年總資產達到110億元,在總保費收入中約2/3來自于銀保渠道。而在其他新興壽險公司中,2008年銀保收入占總保費70%以上的屢見不鮮,其中正德人壽的銀保占比甚至高達95%以上。
信泰人壽一內部人士透露,“因為銀保、個險都以銷售躉交萬能險為主,公司已經面臨很大的償付能力不足壓力,但如果不賣就連當月的各項費用都沒有著落。”信泰人壽2008年銀保占總保費比例超過80%。
在民生人壽的2009年度工作會議上,民生人壽總裁室提出,要統籌兼顧發展速度、產品結構、費用水平、償付能力、投資收益、當期損益等經營要素的內在關係,繼續堅持以個人期交業務為重點,多渠道發展優質業務。針對銀保渠道,則要大力調整銀行保險渠道業務結構,一方面要發展長期躉交和期交業務,另一方面要控制銀保業務節奏,保持銀保躉交業務進度與費用進度、時間進度相匹配。
保監會指出,要加大力度發展風險保障型人身保險產品,保障型保險產品受經濟周期的影響相對較小,在經濟周期性調整時,保險公司順勢調整結構,大力發展保障型業務,就可以在應對經濟周期波動方面具有較大的回旋餘地。
而重保障、重期繳、主打分紅險,正成為日前多家壽險公司發佈2009年新產品時具備的特徵。
保費分拆誰受益?
不過,進入2009年,各公司的增長速度和排名也會因2008年打下了不同的基礎而顯示出迥異的態勢,特別是在會計準則發生變化的情況下。
2009年1月,保監會公佈《關於保險業實施〈企業會計準則解釋第2號〉有關事項的通知》,指出2009年在保費認定、保單獲取成本處理以及準備金評估標準方面均將出現重大調整,其中投資型保險保費的分拆將影響到很多公司的保費規模和市場佔有率。
一位資深業內人士表示,目前對投連和萬能險進行保費分拆的可能性非常大,而參照國際會計準則,分紅險的分拆可能延後進行。
一壽險公司財務總監稱,目前國內保險公司的做法是,只要是收上來的錢,一律計入保費收入,然後再通過準備金的形式確認為負債。因此,2006年、2007年前後,隨著資本市場的火爆,國內許多保險公司大力推動投連險、萬能險等產品的發展,保費收入也隨之呈現爆炸式增長,行業內排名也因此發生了較大變化。
“但國內公司在香港披露年報中,將收到的保費按照性質分別計入保費收入、負債等科目,在這一原則框架下,像萬能、投連具有代客理財性質的保險產品所導致的收入,被計入負債等會計科目,而不能確認為保費收入,因此將影響到各公司的保費收入,進而影響公司市場排名。”該人士續稱。
新會計準則的正式實施,將使一些對投連、萬能險依賴過重的壽險公司保費收入大幅度縮水,而以分紅和傳統保障型產品為主打的公司則會保費“縮水”較小,業內排名也將趨前。
全國保險同業交流俱樂部的初步數據顯示,在壽險第一集團軍中,中國人壽的個險收入中分紅險占比高達89%,萬能險只占到6%;而平安人壽則表現大不相同,其個險渠道中萬能、分紅和投連占比分別為49%、28%和5%。
一業內人士表示,“一直以來,保費收入都被認為是衡量保險公司業務能力的核心指標,如今會計制度變革將會使得保險公司業務轉型,回歸保障,以投資型業務發家的中小保險公司將面臨艱難的轉身。”
但是,走在後面的中小壽險公司也表現出不同的發展風格。生命人壽以投連險為主打產品,合人壽的萬能險銷售收入則分別占據了個險和銀保渠道37%和33%的份額,而民生人壽個險和銀保的銷售收入幾乎全部來源於傳統險及分紅險。
來自民生人壽的統計數據顯示,其2008年個險新單標保和續期保費收入均突破10億元,在總保費、個險新單期繳保費、銀保、中介等方面均進入市場前十名。“如果不包含萬能、投連險保費,我們的總保費排名將會上升三位以上。”民生人壽一內部人士表示。
2009年2月10日星期二
中國人壽或受益保險新規
證券市場周刊 By 徐怡丹
無論從保費分拆還是取消遞延保單獲取成本來說,中國平安所受的影響都遠大於中國人壽。而準備金評估標準放鬆,在提升保險公司內在價值的同時,也增加了支付風險。
保險公司無疑是境內外會計報表差異最大的一類公司。2008年中國平安的三季報顯示其H股實現歸屬母公司淨利潤16.1億元,而同期A股卻出現7.05億元的虧損。同一家公司在同一個時點,出現盈虧相反的兩種業績表現,可謂奇觀,個中緣由即是A股和H股會計準則的巨大差異造成。
這一局面即將被打破,2009年1月14日,保監會公佈了《關於保險業實施(企業會計準則解釋第2號)有關事項的通知》(下稱《通知》),保費認定、保單獲取成本處理以及準備金評估標準均將出現重大調整。
雖然表面上看這僅僅是會計方法的變更,但實際上這是一場牽一發而動全身的調整,涉及保險公司的財務、精算、投資、信息技術、風險管理等各個環節,保險監管的指標體系很可能也要重新梳理,對上市公司的業績也會造成短期衝擊。
指揮棒失效 根據《通知》顯示,會計方法的調整主要有三方面:
1.保費收入的確認和計量引入重大保險風險測試和分拆處理;
2.保單獲取成本不遞延,計入當期損益;
3.採用新的基於最佳估計原則下的準備金評估標準。
保費認定的調整著重在A股在保費確認方面將嚴格原有的保費分拆的規定,在保費收入的確認和計量方面引入重大保險風險測試和分拆處理,即將不具有“重大保險風險”的合同收入,從保費收入中剝離。也就是說近年來為保險公司保費收入做出較大貢獻的投連、萬能等投資型保險產品,其中占保費收入絕大部分的投資部分收入將不被計入保費收入中。
目前分紅險是否進行保費分拆還沒有定論。一位資深業內人士表示,暫時不分拆的可能性更大,因為目前國際準則就是這樣操作。因此為了市場份額,2009"年~多數公司的產品策略會向分紅險傾斜而收縮萬能險。
如果分紅險不分拆,中國人壽的市場份額會較顯著上升,因為公司分紅險業務約占75%-80%,而萬能險很少且沒有投連險;中國平安市場份額會有一定下降,岡為目前來看,公司沒有收縮萬能險的傾向,1月份公佈的12月萬能險結算利率仍是5.25%。中國太保由於2008年已經收縮了萬能險,目前產品策略還是以傳統和分紅為主,市場份額會略有上升。
上述人士說, “中國人壽的分紅險比例最大,因此統計方法調整後,它的市場份額將會有10%的提升;而平安人壽市場份額將略有縮水;太保人壽的市場份額可能略有上升。”
從對淨利潤影響來看,保費確認口徑變化只是將利潤表中收入和支出的一部分轉移到了資產負債表中的資產和負債項,因此對國內準則利潤影響可能較小。
一位大型保險公司業務管理部門的負責人對記者表示,2009年執行新規的話,保費會明顯縮水,對中國人壽、中國平安A股和H股年報分析來推算,執行新規將使保費收入縮水:30%-50%。以中國平安為例,其2007年的萬能壽險與投連險保費收入分別為214.53億元和48.73億元,但在按國際財務報告準則編制的H股年報中,這兩項業務為公司帶來的保費收入卻只有63.62億元和6.93億元。
更為深遠的是,此番調整將使得中國保險業長期以來“以保費論英雄”的指揮棒生變。一直以來,保費收入都被認為是衡量保險公司業務能力的核心指標,如今會計制度變革將會使得保險公司業務轉型,回歸保障。以投資型業務發家的中小保險公司面臨艱難轉身,而傳統保險業務做得扎實的大型公司則對此有所期待,2009年全行業的結構性調整不可避免,保險商最為在乎的行業座次也將隨之生變。
在中國人壽、中國平安和中國太保的第一梯隊之後,目前分列第四、五位的泰康人壽和新華人壽將會出現排名對調的情況。
雖然只是統計口徑帶來的變化,但行業排名變化將會對一些公司帶來短期銷售壓力,同時對分紅險的銷售力度也會加強,對中國人壽這種分紅大家來說會增加其市場競爭的激烈程度。重保障、重期繳、主打分紅險,成為日前多家保險公司發佈302009年新產品無一例外均具備的特徵。
不僅僅是數字遊戲 如果說保費統計口徑的變更是保險公司經營者最熱門的話題,那麼對投資者來說保單獲得成本的遞延與準備金制度的變更對公司當期業績所產生的影響更受關注。
目前,國際準則未來改革方向是取消遞延保單獲得成本,也就是說經歷早期不允許遞延到允許遞延,最後又回到原點,而國內準則恰恰是不允許遞延保單獲得成本,此次新規要求保險公司取消遞延符合A股的一貫做法,將來可能是國外向國內靠齊。
如果香港準則下遞延保單獲得成本取消,則中國平安和中國人壽淨利潤和股東權益均出現較大減少。
從淨利潤來看,2006—2008年上半年中國人壽遞延獲得成本分別占香港準則下淨利潤的28.3%、10.3%和42.2%,中國平安分別占69.9%、50.2%和50.6%。可見,其他不變情況下,如果不允許遞延保單獲得成本,中國平安香港準則下淨利潤將約減少一半,如此大幅淨利潤下降心理上可能會對中國平安H股估值產生一定影響。
不過也有人持不同看法, “堅持保單成本不遞延其實有悖收益與費用相匹配的會計準則,尤其是對資本不 厚實的新保險公司、中小保險公 司造成壓力。”東方證券分析師 王小罡認為, “保單成本不遞 延,意味著保險公司新單做得越 多,虧損越多。”
此次提出基於最佳估計原則 下的準備金評估標準是國內準則 向香港準則的看齊,該原則的調 整將對準備金產生非常重大和深 遠的影響。
在國際財務報告準則中, “最佳估計原則”意味著以投 資回報率的預期作為未來壽險 責任準備金提取的評估利率標 准。而在近兩年上市保險公司 年報內含價值報告中,投資回 報率假設均被預估在4.5%一6%附 近。由此,提取準備金評估利率 標尺也將隨之大幅上揚。而之前,主要參考保監會每年公佈的利率上限,即對於高利率保單,用7.5%和低價利率中較低的,正常保單取2.5%。
不過高利率保單是否使用最佳估計評估利息率、如何制定最佳評估利息率、準備金評估利息率的放鬆引起的準備金釋放是否要用來填補高利率保單準備金等細則都沒有出台。
如果高利率保單評估利息率也調整到最佳估計原則,這會導致一些高利率保單較嚴重的公司償付能力不足。對於中國平安和中國太保,放寬評估利率引起的准備金釋放很可能要用來填補高利率保單準備金的不足,因此,準備金變化可能並不大。而對於中國人壽,由於沒有高利率保單,調整準則引起的準備金釋放會一次性增加淨利潤。
總的來看,準備金評估標準變得更加寬鬆將導致准備金計提的下降,考慮到貼現率因素(目前中國平安和中國人壽使用11.5%)的影響,利潤的現值將上升,即準備金評估標準變更將使得一年新業務價值和有效業務價值上升,內含價值也會隨之上升。但與此同時,準備金計提的謹慎程度下降會增加保險公司的支付風險,這會部分抵消新業務價值和內含價值上升引起的估值上升。
2009年2月7日星期六
保險股最壞時刻已經過去
中國證券報 保險 By 丁冰 2009-02-07
“充裕流動性推高收益率,利好保險股。”新年開市第一周,三大保險股隨著大盤的企穩全面飄紅,表現不俗。即使在滬深股指5日午市突現“跳水”行情的情況下,中國平安仍逆勢上漲,當日漲幅達到4.61%,中國人壽漲幅也超過2%。
盡管中國人壽、中國太保2008年度業績預告公佈其淨利潤分別同比下跌超50%和80%,再加上平安投資富通導致巨虧,保險業看似前景黯淡。但業內人士認為,2009年保險業將走“長期”路線——長期期繳產品,長期債券投資,雖然上述調整短期來看效果甚微,但將支撐保險股長期走好。此外,多家券商發佈報告一致判斷,保險股已近底部,未來前景看好。
保費增速或現負增長
各家保險公司1月份的保費收入尚未公佈,但已引來高度關注,各類投資者將其看作判斷2009年保險業總體表現的重要指標。多位專家預計,新一年保費收入增速下滑已無懸念,上半年更有可能出現負增長。
事實上,自去年年中開始,保險公司保費增速已開始走上下坡路。中國人壽2008年12月保費收入為148.2億元,同比增長16.0%,略低於11月16.1%的同比增長水平,延續了8月以來單月保費收入同比增速持續下滑的態勢。中國太保同月壽險保費收入為34.79億元,同比負增長30.5%,這也是其連續兩個月出現單月同比負增長了。而平安12月壽險保費收入91億元,同比增25%,較上月12.7%的增速有所反彈。
中國人壽精算部負責人表示,保費增速下降主要是由於公司主動對銀行保險業務進行了收縮。東方證券保險分析師王小罡指出:“壽險保費增速的下滑已是定數,預計2009年壽險保費收入增速將在10%-15%左右。”
判斷今年保費增速下滑甚至出現負增長,另一個主要根據就是將在今年執行的新會計準則。在保監會近期下發的關於保險業實施《企業會計準則解釋第2號》的通知中明確,所有保險公司,在編制2009年度境內、境外財務報告時,應遵循“保費收入的確認和計量引入重大保險風險測試和分拆處理”的會計準則,這意味著以投連險、萬能險為代表的投資型產品的投資部分收入將不再計入保費收入。而截至去年年末,投資性保險產品占壽險保費收入的比重已經達到77.33%,一旦新規則執行,保險公司保費收入將出現一次性大幅下滑。
此外,多家保險公司已明確提出,將大力發展保障型產品和長期期繳產品。中國太保高管日前表示,2009年壽險產品結構將以傳統型以及分紅型產品為主,在投資環境不好的背景下,更傾向于加大對長期期繳保障型壽險產品的銷售力度。
銀河證券分析師張曦分析認為,產品結構調整預計使壽險保費收入下降12%至32%。預期2009年三家保險公司的保單結構調整將使首年保費的躉繳比下降10個百分點,對應中國人壽、中國平安和中國太保的保費收入將分別下降24.32%、12.33%和32.14%。
不過,還有一個中和因素來抵禦保費收入的下滑,那就是利率下行。張曦預計,本輪降息過程中一年期儲蓄存款利率預計總計下降270個基點,保險作為銀行儲蓄的替代形式,這可拉動壽險保費收入增長27%。
投資收益底部已見
去年可謂是保險資金投資最為困難的一年。首先,基準利率水平的不斷提高使保險投資資金來源成本“水漲船高”,“利差損”壓力困擾保險投資;其次,不斷下挫的股票市場消耗了兩年牛市所積累的全部浮盈;債券市場則因通貨膨脹的持續,直到四季度收益率曲線才現陡峭,初顯行情。
不過對於今年的投資市場,多位分析師表示樂觀。張曦認為,2008年所經歷的市場動蕩在2009年將趨於穩定,總體股票市場的表現將好于2008年,上行空間已然打開,權益資產損失的停止和新增資產的價值增值將帶動投資資產價值的增加,投資杠杆有望見底反彈。他預計,保費規模增速及投資杠杆決定的規模因素將使投資收益的波動範圍為1.5%至35%;由權益資產配置比重和權益資產回報率決定的利率因素將使投資收益的波動範圍為4.44%至150%。
此外,債券市場盈利機會亦增加。作為債券市場最大的非銀行系投資群體,保險公司債券投資的規模效益將使其有能力最大限度地規避風險、獲得收益。張曦認為,2009年隨著債券市場的擴容、資金的流出、經濟預期轉暖等因素的作用均會導致債券收益率曲線的上移,保險公司可通過增加中長期債券的配置提高組合回報率。
國信證券分析師武建剛也表示,未來基準利率大幅下調的可能性較低,因此保險公司利差進一步收窄的可能性較小,隨著債券市場投資收益率的改善和股票市場回暖,保險公司的利差損應是短期現象,不會持續。
長期看好保險股
中金公司近日發佈的一份報告稱,隨著2009年業績的改善和投資範圍放寬,保險股基本見底。
報告分析稱,2009年長短利差創歷史新低,確認歷史底部,長短利率上升基本確認基本面反轉,10年期和1年期國債的利差迅速縮窄至20多個基點創歷史新低,保險股安全邊際顯現;偏低的估值修復仍將主導保險股的表現;雙寬政策營造流動性,有利於保險股的表現。
事實上,自去年12月以來,保險股就開始逆勢上揚,這種趨勢反映了投資者對2009年盈利回升的期待。在降息預期依然很濃的情況下,當月保險指數上漲已達28%,跑贏上證綜指21.4個百分點。
此外,基金四季報也透露出一個重要訊息——國內基金重倉中國平安。基金四季報顯示,中國平安被118家基金列為重倉股,其中有58家基金是新進。華夏基金旗下25只基金中的11家前十大重倉股中出現中國平安,大成基金和易方達基金旗下也分別有10只基金持有了中國平安。多位基金經理還表示,比較看好2009年保險行業,而“金融30條”中提到的“研究對養老保險投保人給予延遲納稅等稅收優惠”等政策一旦實施,也會對保險股起到一定推動作用。
國泰君安分析師彭玉龍表示,長期降息和低息預期下的保險業稱不上是行業的景氣周期,但是最嚴寒的時期已經過去。2008年四季度是保險業盈利的低點,預計2009年一季度盈利將會環比上升,三季度開始同比上升,全年盈利增長50%以上。
2009年2月1日星期日
投資筆記 - 比較國壽平保的債券年期及淨投資收益率
根據08年上半年H股報告,國壽的總投資資產為8,545.63億元(人民幣,下同),債券、股權投資、定期存款、現金及現金等價物分別佔58.6%、13.3%、21.0%及4.9%。
另一方面,平保的總投資資產(包括集團的非壽險業務,但不包括銀行業務,因其沒有公佈純壽險業務的投資資產)為4,485.29億元,債券、股權投資、定期存款、現金及現金等價物分別佔52.4%、14.8%、11.1%及19.4%。
比較國壽與平保所持債券的到期日
下表所示的是國壽所持債券的性質及到期日分類表:

國壽所持債券有75%以上都是5年以上到期的債券,到期日在10年以上的債券佔45%以上。另外, 到期日在1年以內的債券不到5%。
另一方面,平保的總投資資產(包括集團的非壽險業務,但不包括銀行業務,因其沒有公佈純壽險業務的投資資產)為4,485.29億元,債券、股權投資、定期存款、現金及現金等價物分別佔52.4%、14.8%、11.1%及19.4%。
比較國壽與平保所持債券的到期日
下表所示的是國壽所持債券的性質及到期日分類表:
國壽所持債券有75%以上都是5年以上到期的債券,到期日在10年以上的債券佔45%以上。另外, 到期日在1年以內的債券不到5%。
下表所示的是平保所持債券的性質及到期日分類表:
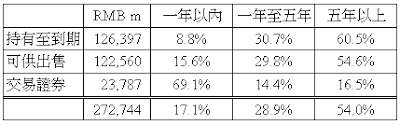
平保所持債券有不到55%是5年以上到期的債券。另外,到期日在1年以內的債券超過15%。
結論:
1. 在利率下降周期中,國壽所持債券收益率的負面影響遠遠少於平保。
2. 降息會增加債券資產的賬面價值,國壽受惠的程度將遠遠超過平保。
比較國壽與平保的淨投資收益率
根據H股報告,平保的淨投資收入(整個集團,因其沒有公佈純壽險業務的淨投資收入)在06年、07年及08年上半年,分別為121.98億元、152.57億元及102.59億元,對應報告期未的總投資資產(包括集團的非壽險業務,但不包括銀行業務,因其沒有公佈純壽險業務的投資資產)3321.64億元、4748.87億元及4485.29億元,分別佔比3.67%、3.21%及2.29%(未年化)。
另一方面,國壽的淨投資收入在06年、07年及08年上半年,分別為249.42億元、440.20億元及253.02億元,對應報告期未的總投資資產6,868.04億元、8,502.09億元及8,545.63億元,分別佔比3.63%、5.18%及2.96%(未年化)。
結論:
國壽的經常性投資收入較平保優勝,故在2009年利差損憂慮之下,國壽的抗逆能力較高。
訂閱:
文章 (Atom)